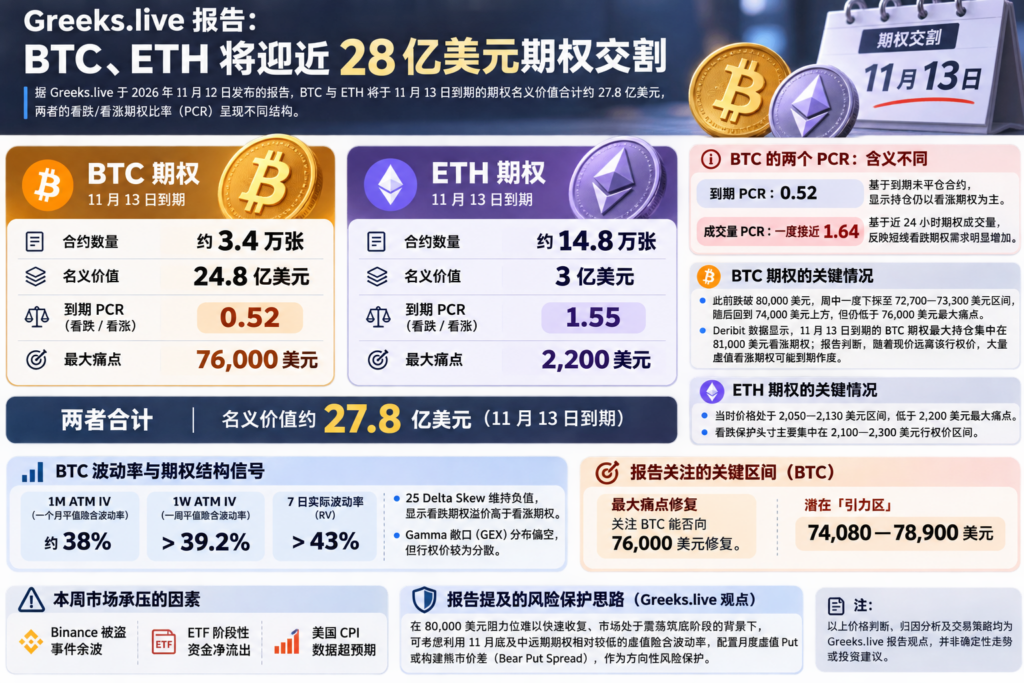
据2026年11月12日发布的Greeks.live报告,11月13日到期的BTC、ETH期权名义价值合计约27.8亿美元。两者的看跌/看涨期权比率(PCR)呈现不同结构:BTC到期PCR为0.52,ETH为1.55。
| 11月13日到期 | 合约数量 | 名义价值 | 到期PCR | 最大痛点 |
|---|---|---|---|---|
| BTC期权 | 约3.4万张 | 24.8亿美元 | 0.52 | 76,000美元 |
| ETH期权 | 约14.8万张 | 3亿美元 | 1.55 | 2,200美元 |
BTC:到期持仓与短线成交方向不同。报告称,BTC到期未平仓合约仍以看涨期权为主,但近24小时成交量PCR一度接近1.64,反映短线看跌期权需求增加。报告援引Deribit数据称,11月13日到期的BTC期权最大持仓集中在81,000美元看涨期权;由于当时价格已远离该行权价,报告判断大量虚值看涨期权可能到期作废。
报告记录,BTC此前跌破80,000美元,周中一度下探至72,700—73,300美元区间,随后回到74,000美元上方,仍低于76,000美元最大痛点。ETH当时处于2,050—2,130美元区间,也低于其2,200美元最大痛点;报告称,其看跌保护头寸主要集中在2,100—2,300美元行权价区间。
波动率指标显示什么?报告给出的BTC一个月平值隐含波动率约为38%,一周平值隐含波动率超过39.2%,7日实际波动率超过43%。报告还称,25 Delta Skew维持负值,显示看跌期权溢价高于看涨期权;Gamma敞口分布偏空,但行权价较分散。报告认为,72,000—74,000美元区间虽有一定承接力量,市场尚未形成一致的抄底预期。
对于交割前走势,报告建议关注BTC能否向76,000美元最大痛点修复,并将74,080—78,900美元视为潜在“引力区”。报告将此前Binance被盗事件的余波、ETF阶段性资金净流出及美国CPI数据超预期列为当周市场承压的因素。这些归因、价格判断,以及报告提及的月度虚值看跌期权和熊市看跌价差保护策略,均为Greeks.live当时的观点,并非确定性走势或投资建议。