原文发布于2026年9月16日18:55(北京时间)。据PANews当时报道,渣打银行首次覆盖Arbitrum,并给出ARB在2030年底达到10美元的目标价。相对于报道时约0.15美元的市价,这意味着接近70倍的潜在涨幅;目标价是渣打的预测,并非已实现的估值。报道还称,ARB在此前24小时上涨超过15%,期间曾受《清晰法案》受阻的消息影响而下跌。
估值假设:从L2交易指标转向机构技术授权
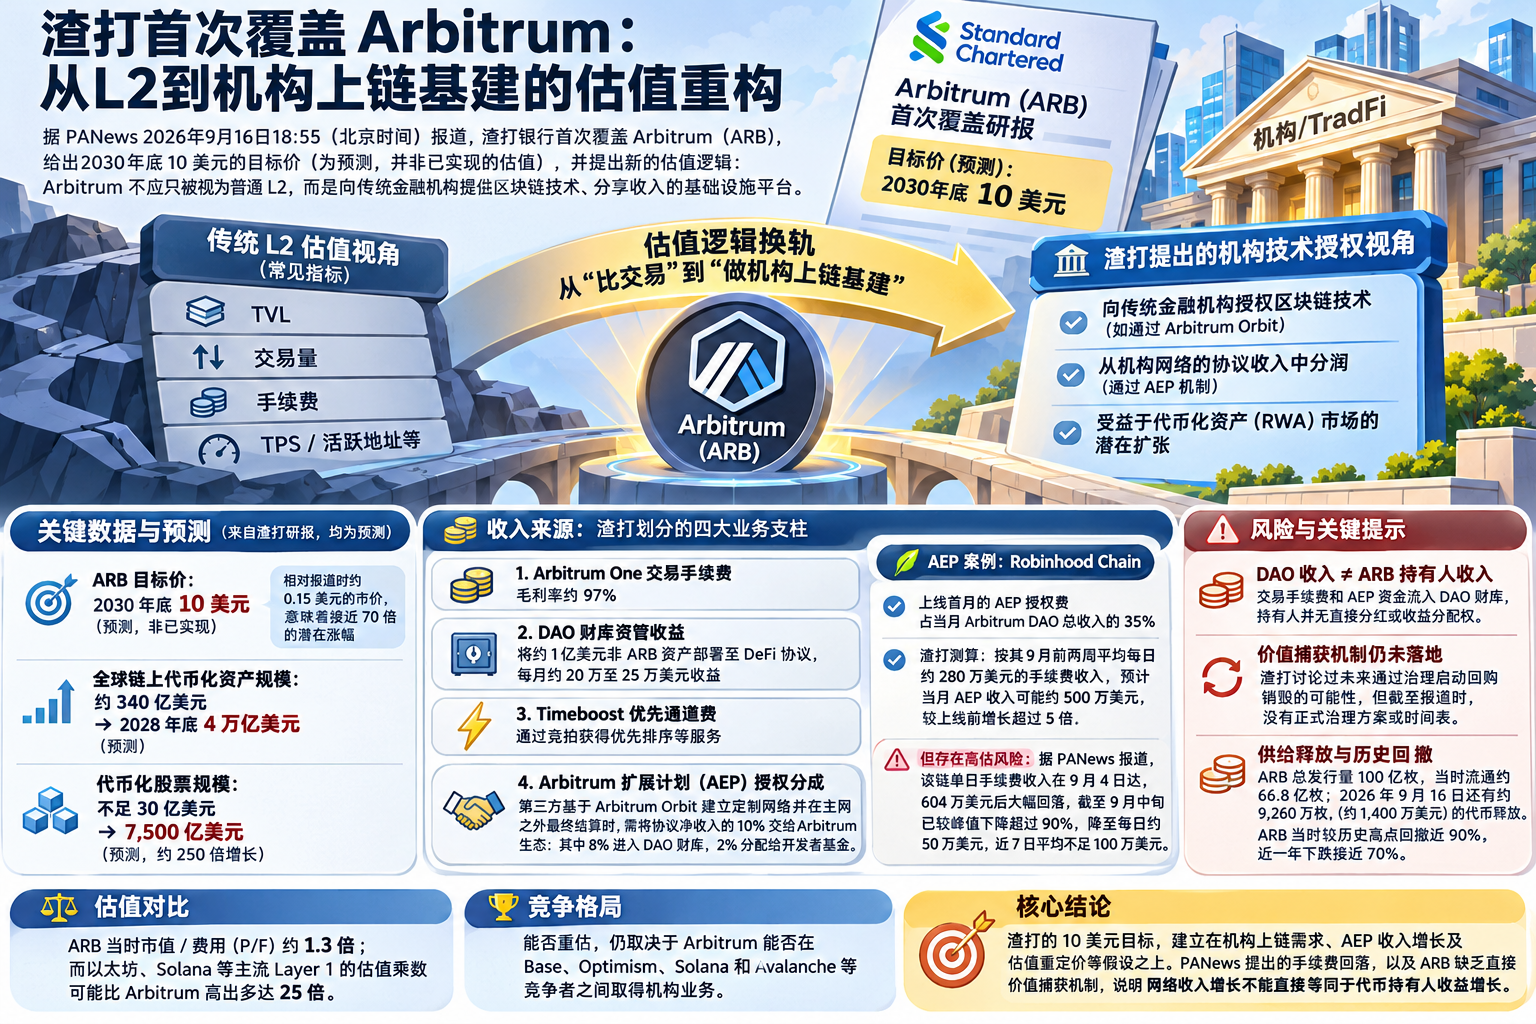
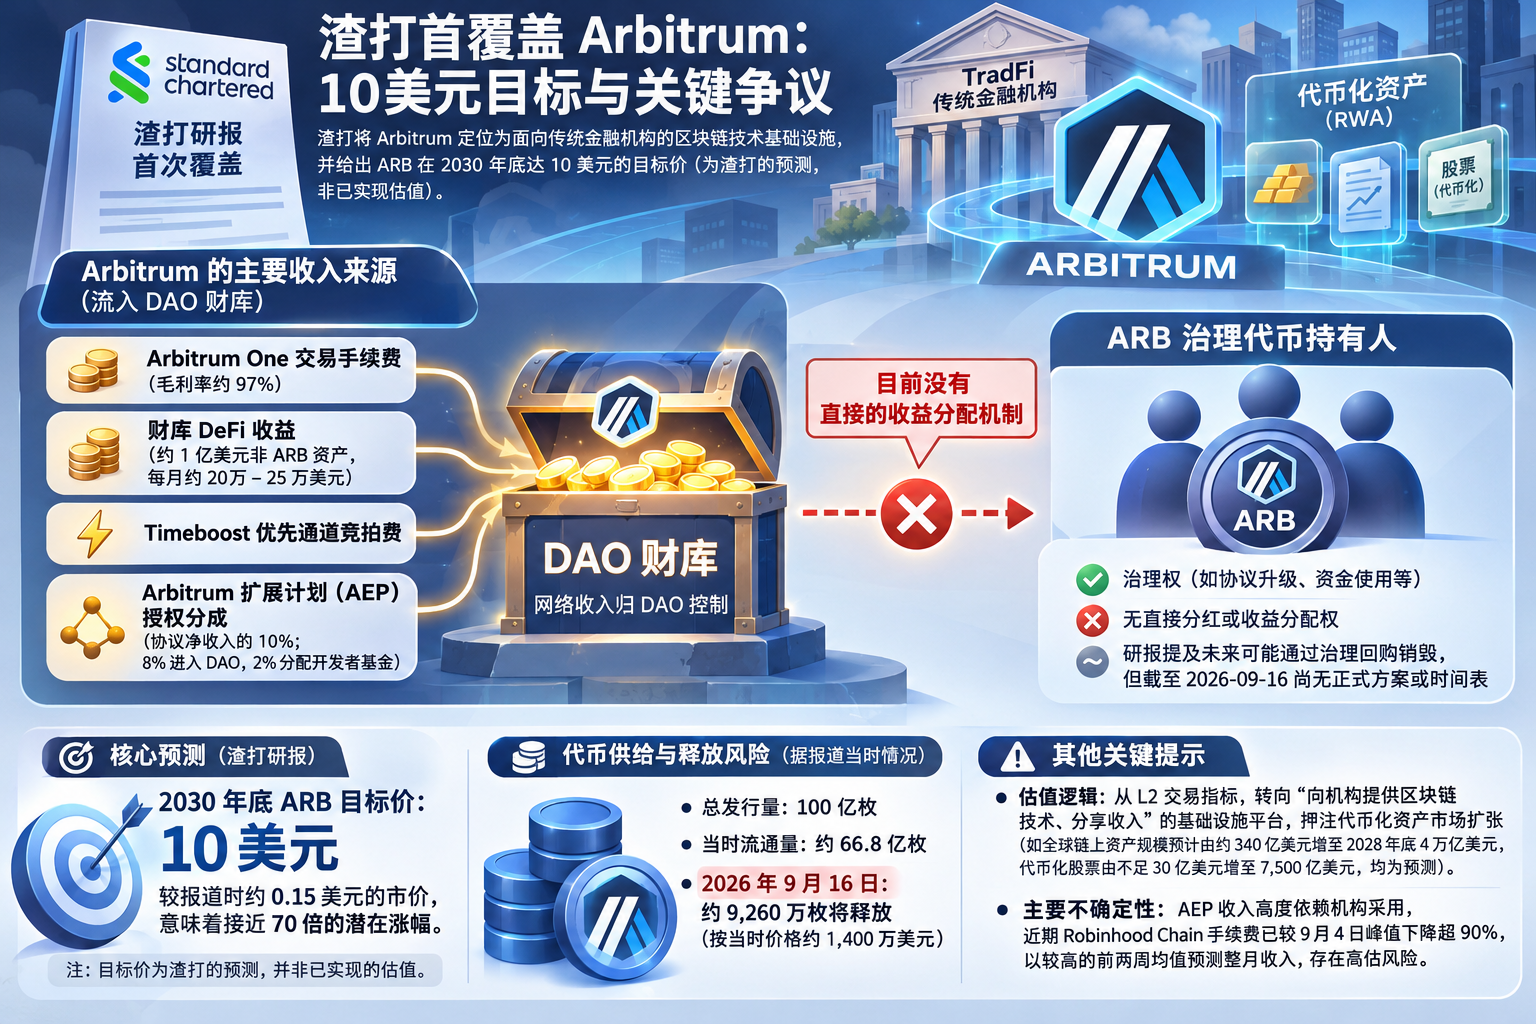
渣打的核心判断是,Arbitrum不应只按TVL、交易量或手续费等常见L2指标衡量,还可以被视为向传统金融机构提供区块链技术、分享收入的基础设施平台。这一判断依赖代币化资产市场扩张:渣打预计,全球链上代币化资产规模将从报道时约340亿美元增至2028年底的4万亿美元,其中代币化股票规模将从不足30亿美元增至7,500亿美元。这些都是预测,不是已经发生的增长。
渣打指出,报道时ARB的市值/费用(P/F)指标约为1.3倍,而以太坊、Solana等主流Layer 1的估值乘数可能比Arbitrum高出多达25倍。能否据此重估,仍取决于Arbitrum能否在Base、Optimism、Solana和Avalanche等竞争者之间取得机构业务。
AEP收入:模型看到了什么,近期数据又提示什么?
渣打将Arbitrum的收入来源分为四类:Arbitrum One交易手续费,研报所述毛利率约97%;DAO将约1亿美元非ARB财库资产部署于DeFi协议所获得的收益,报道所述每月约20万至25万美元;Timeboost优先通道竞拍费;以及Arbitrum扩展计划(AEP)的授权分成。
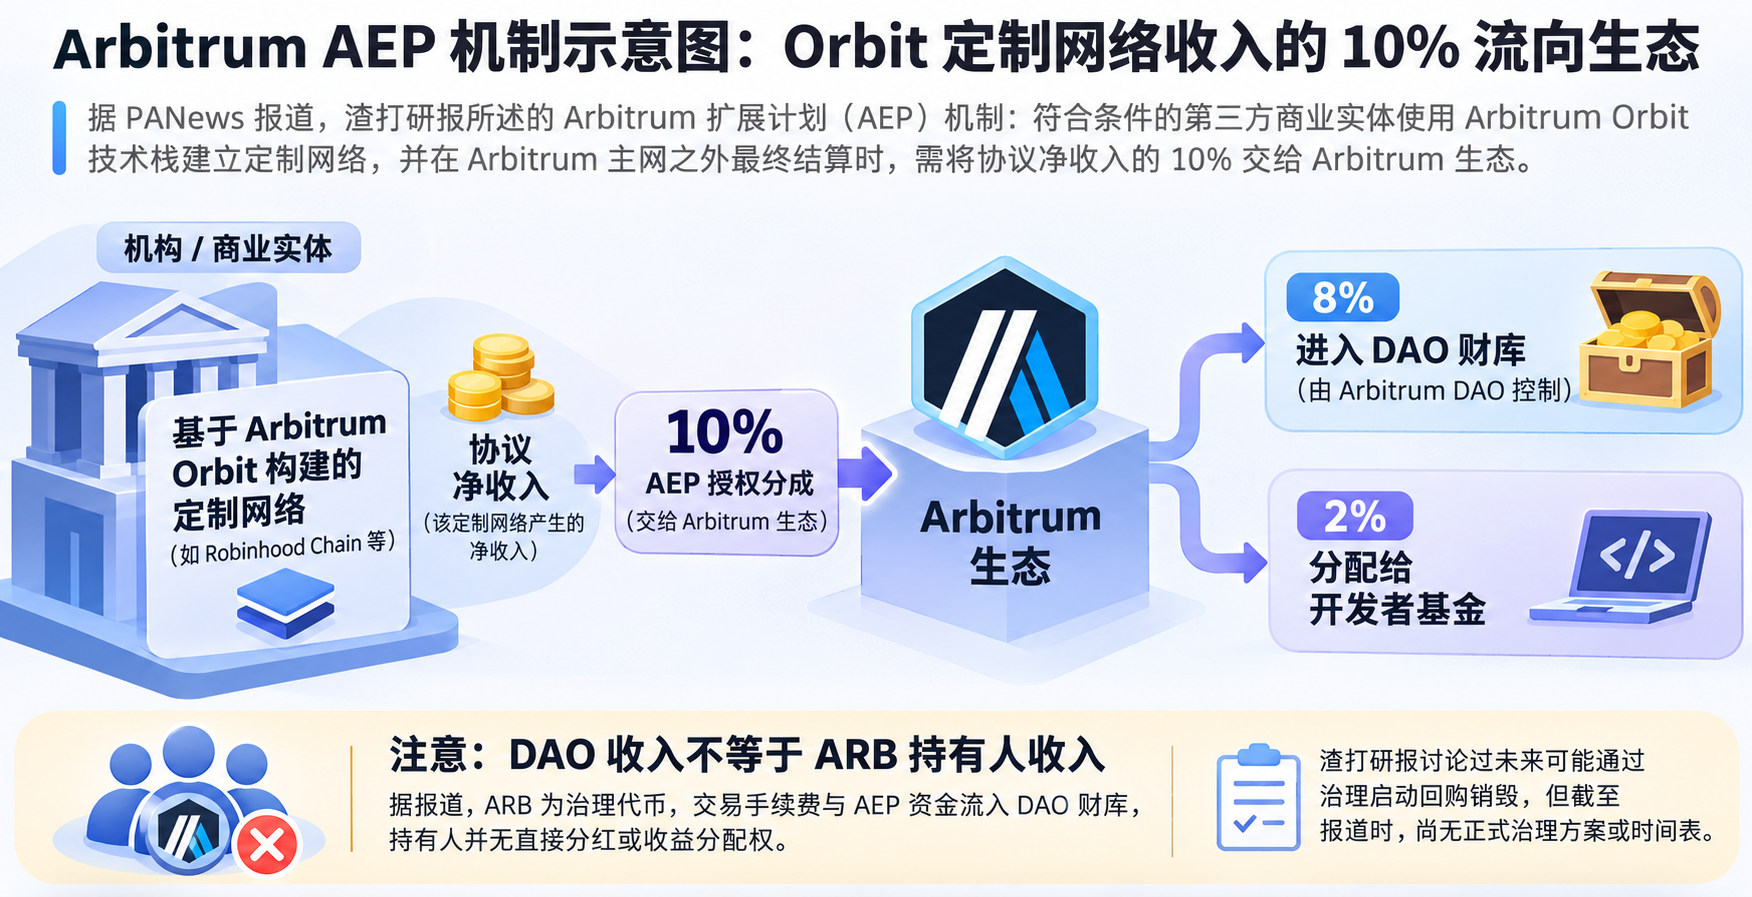
按报道对AEP机制的描述,符合条件的第三方商业实体使用Arbitrum Orbit技术栈建立定制网络、并在Arbitrum主网之外最终结算时,须将协议净收入的10%交给Arbitrum生态:其中8%进入DAO财库,2%分配给开发者基金。
渣打将Robinhood Chain视为这一模式的案例。报道称,该链上线首月的AEP授权费占当月Arbitrum DAO总收入的35%。渣打按其9月前两周平均每日约280万美元的手续费收入测算,预计Arbitrum当月AEP收入可能达到约500万美元,较Robinhood Chain上线前增长超过五倍。
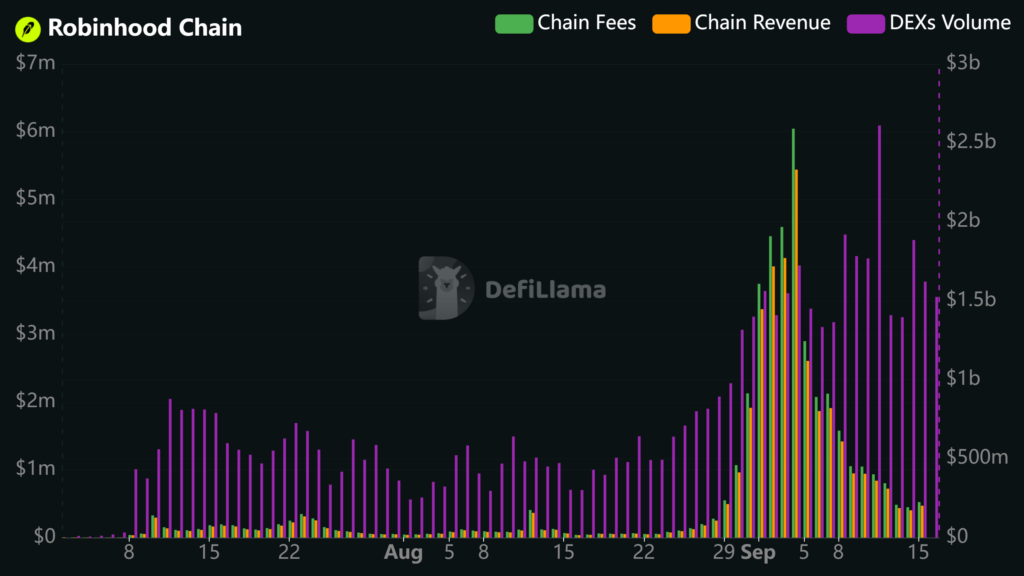
但这一外推有明显的不确定性。PANews指出,Robinhood Chain单日手续费收入在9月4日达到604万美元后下降;截至报道所述的9月中旬,已较峰值下跌超过90%,降至每日约50万美元,近7日平均不足100万美元。PANews据此认为,以较高的前两周均值预测整月AEP收入,存在高估风险。报道还称,同期DEX成交额没有同比例下滑,并将手续费高峰与Meme币交易、网络拥堵后的高Gas联系起来;这属于PANews的分析判断。
DAO收入不等于ARB持有人收入
报道指出,ARB是治理代币,交易手续费和AEP资金流向DAO控制的财库,持有人并无直接分红或收益分配权。渣打研报讨论过未来通过治理启动回购销毁的可能性,但截至原文发布时,没有正式治理方案或时间表。渣打也将代币价值捕获机制缺失列为风险。
供给端同样需要区分报道时的状态与未来安排:PANews称,ARB总发行量为100亿枚,当时流通约66.8亿枚;原文提到2026年9月16日还有约9,260万枚、按当时价格约1,400万美元的代币释放,不能仅凭这篇报道断言该笔释放后来是否完成。报道同时称,ARB当时较历史高点回撤近90%,近一年下跌接近70%。
渣打的10美元目标建立在机构上链需求、AEP收入增长及估值重定价等假设之上。PANews提出的手续费回落,以及ARB缺乏直接价值捕获机制,说明网络收入增长不能直接等同于代币持有人收益增长。
原文来源:panewslab.com(原文发布于 2026-09-16 18:55,UTC+8)